




1.台股大盤走勢
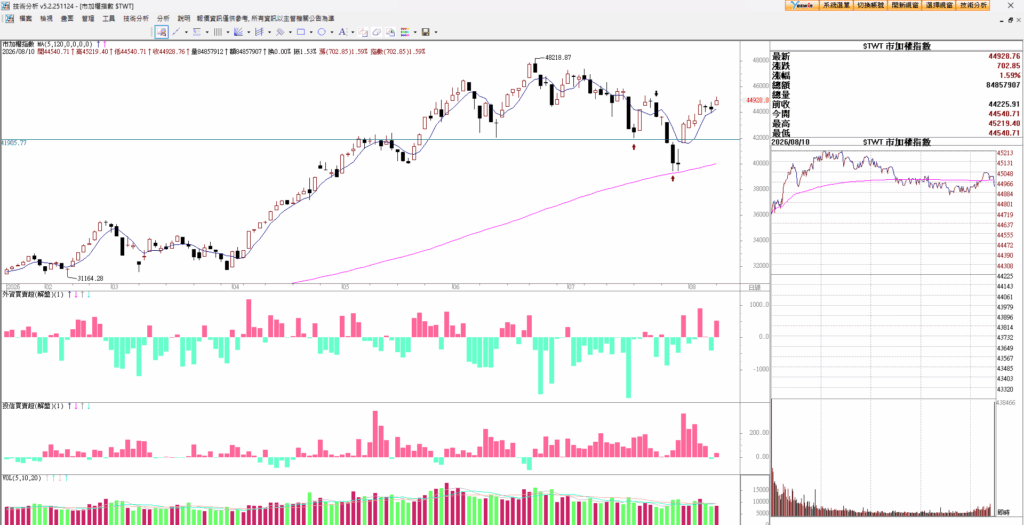
大家早安,台股昨天上漲七百多點,台股走勢算是強勁,震盪上漲。昨天晚上美股下跌 ,那斯達克跌 0.32%,費半跌2.94% ,但是台指期指下跌兩百多點 ,跌幅不大。現在台股盤面已經重回多頭,很多股票不管台股漲還是跌 他都走自己的路 ,這在多頭的時候會發生。表示市場主力對台股有信心,至少現在不是走空頭,多頭主力才會拉抬作價。
2.期貨走勢
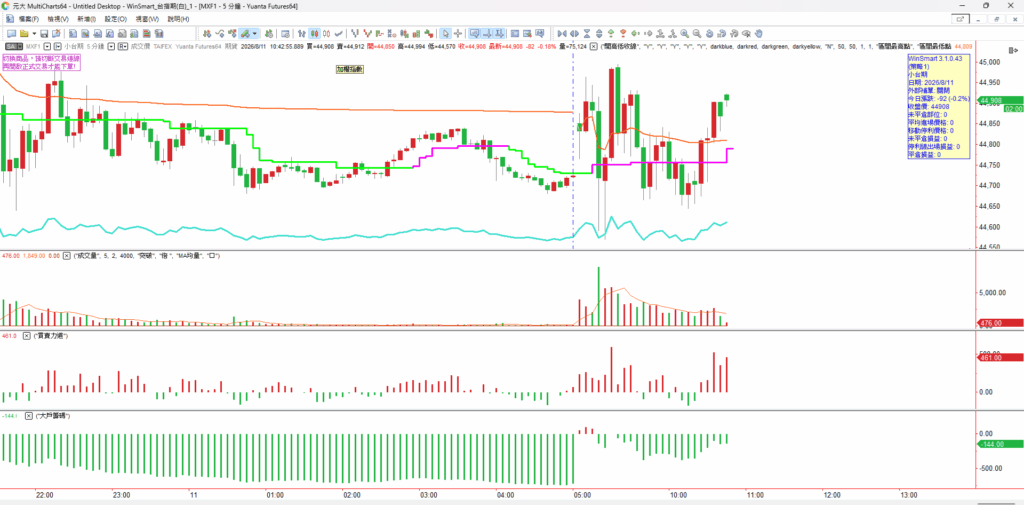
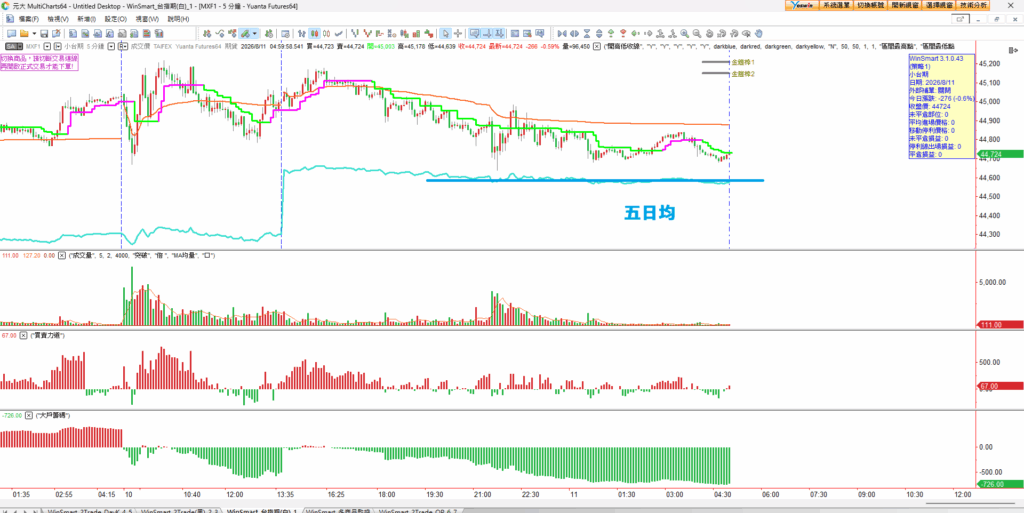
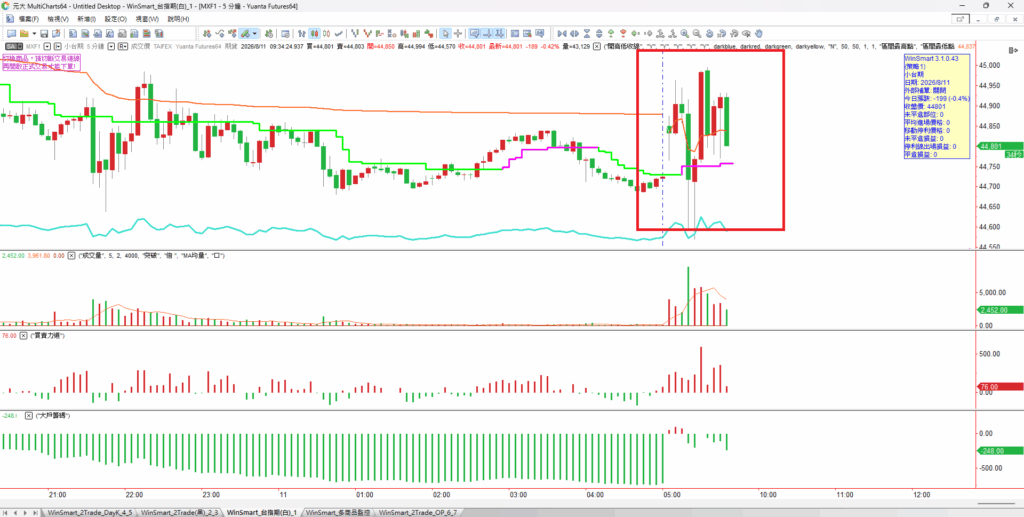
看台指期五分K,昨天夜盤走勢震盪下跌,接近五日均位置,看看今日五日均是否能夠成為支撐,是我今天看盤重點
3.期貨選擇權籌碼
籌碼日期2026/08/10
選擇權PUT CALL Ratio117.38%,選擇權莊家SELL PUT多單增加比較多
外資買賣超(億)買超517.15億,由賣轉買
外資台指期口數(萬口)淨空單8萬9201口,增加1290口空單,外資加碼期貨空單
外資選擇權籌碼
BC 3337口 + BP 4691口
SC 7596萬 + BP 2634萬
整體來說外資選擇權空單比較多
自營選權籌碼
BC 3489口 + BP 5318口
BC 3億1535萬 + BP 3825萬
整體來說自營選擇權多單比較多
選擇權最大未平倉量
莊家SC在55000有3265口,SP在34000有4760口
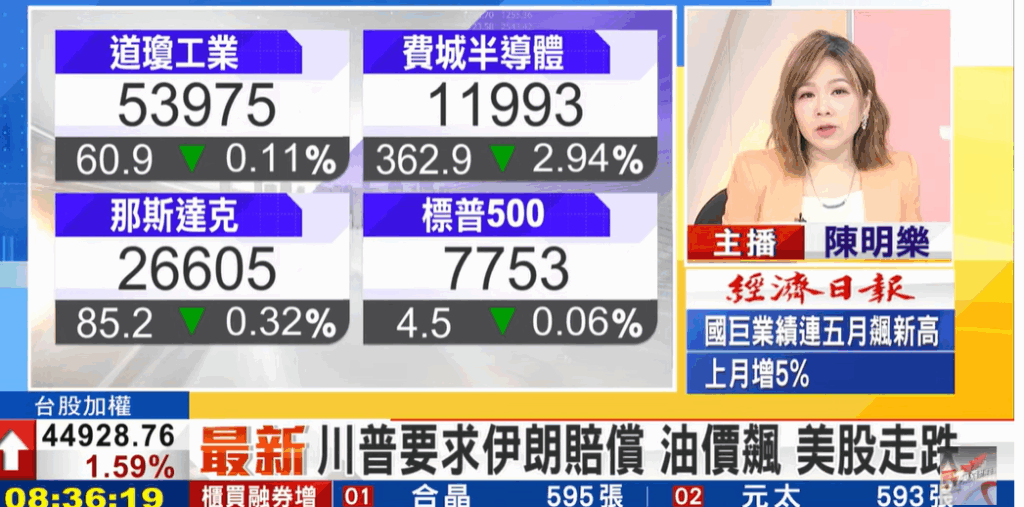
***08:37
美股下跌 等開盤
***08:48
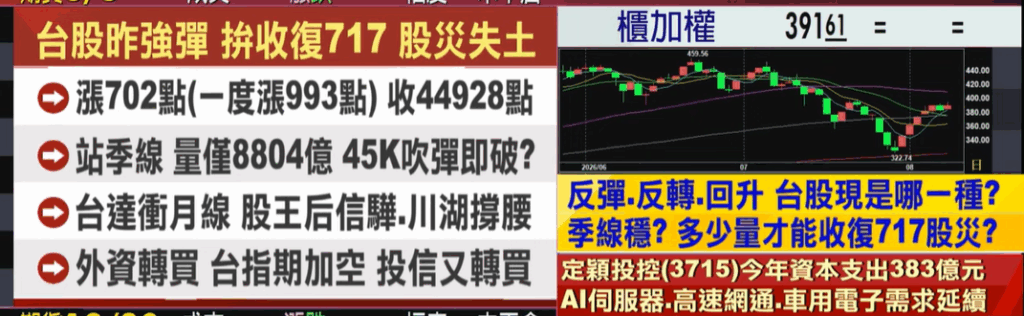
櫃買指數比上市指數強
***09:20
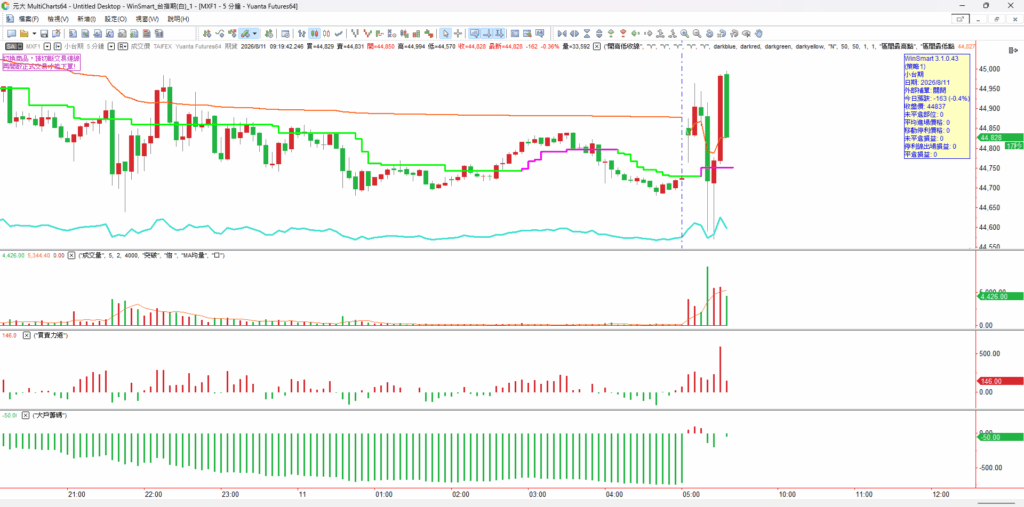
今天震盪盤整 OH YA
***09:26
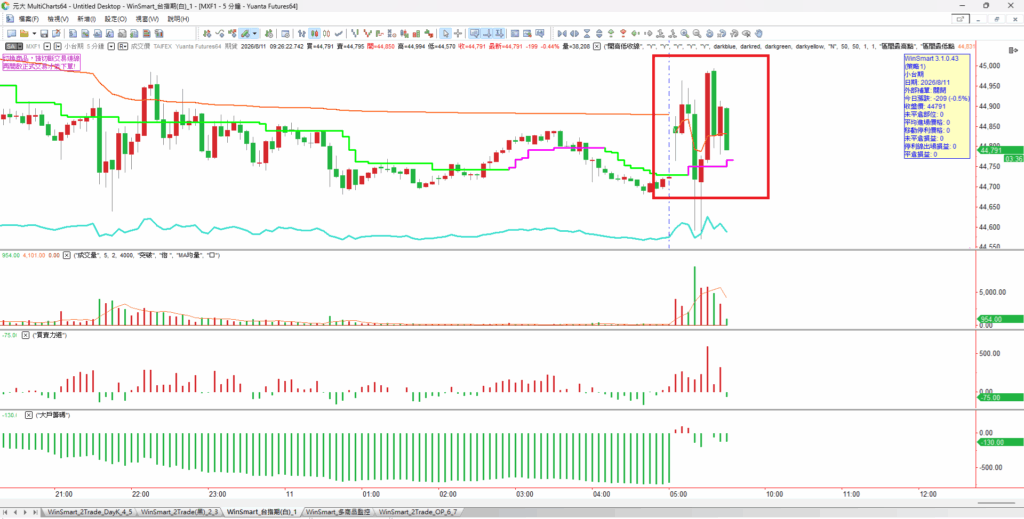
洗刷刷 今天震盪喔 小跌 208點
***09:34
洗刷刷
***09:39
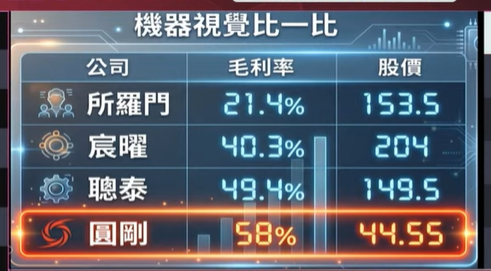
2417 圓剛 毛利率 58%
***10:10
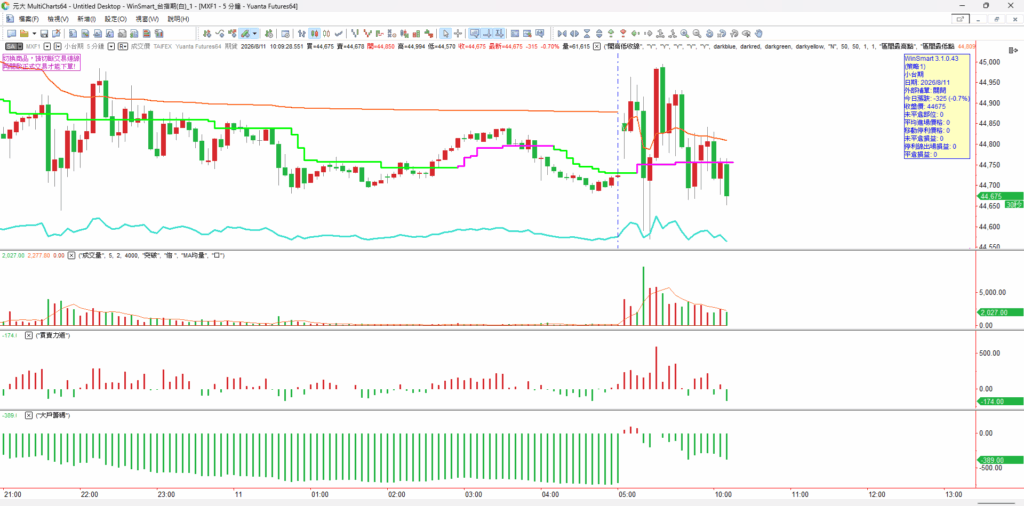
指數震盪喔 看會不會往下掉,這裡接近五日均,籌碼雙雙空方
***10:20
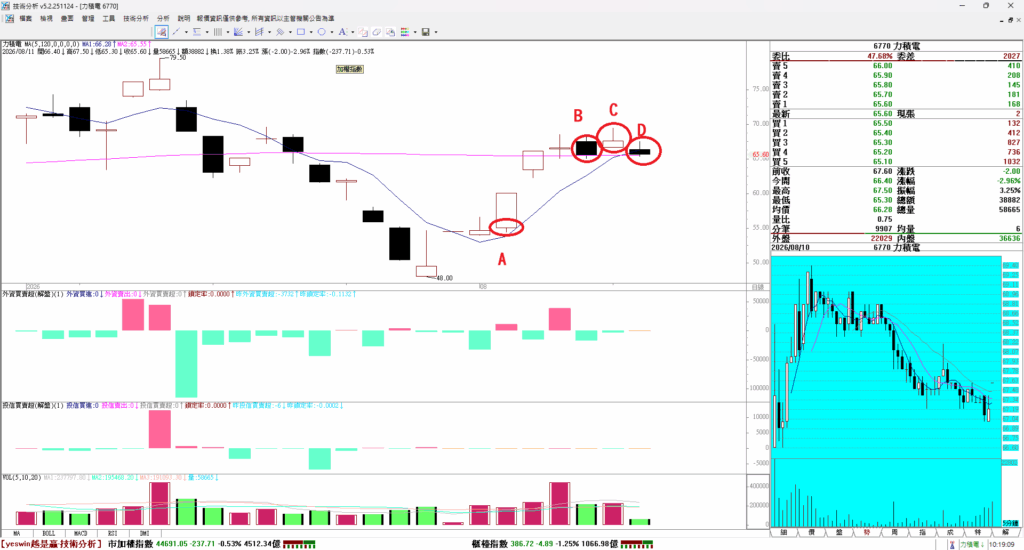
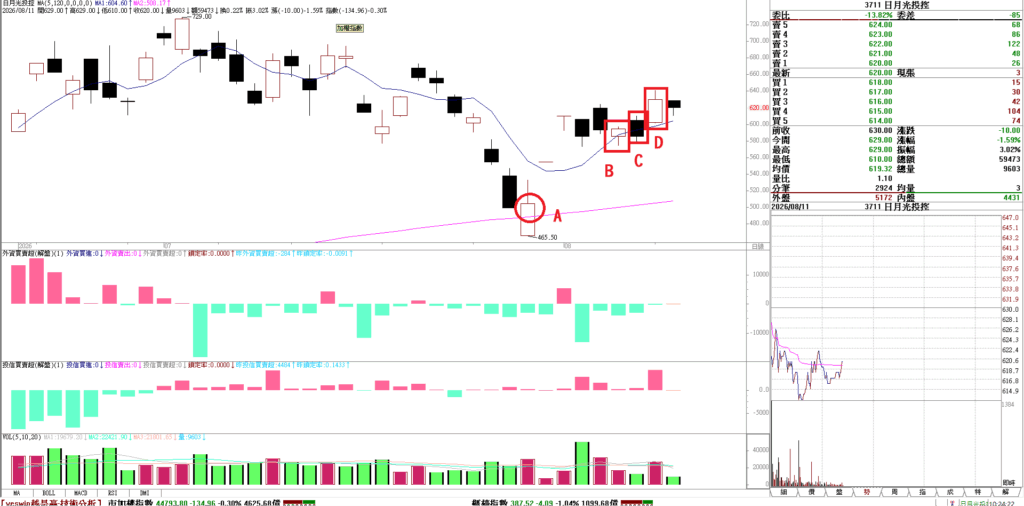
A點進場是最好的買點,其他 B、C、D 都不是好的交易機會。特別是 如果看到黑K就出場 (B),隔天追高在C,則拉回(D點) 又會面臨追高賠錢的窘境,所以這邊不要追高,低買就好。就算要追高買回 也要將交易量減半。
6770 力積電
***10:25
3711 日月光 ,A點是最好買點 也就是 7/30 大盤止跌點。接著兩根漲停,接這進入整理區。整理區B點是很好的買點,但是C點賣出就有點太快了,應該跌破B點再出場,B點是個加碼點,不要出太快。D點創高不是好的加碼點,因為這裡創高追買 都容易短套。
***10:28
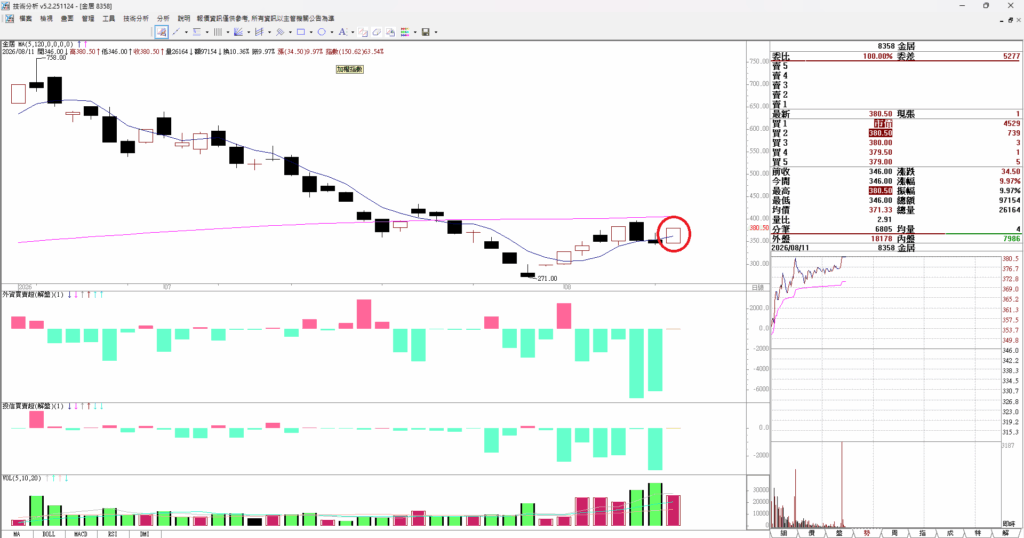
8358 金居 今天是一個好的進場點,因為啟漲第一根紅K,過去外資和投信都站在賣方,金天地一天上漲,能在投信和外資都賣超情形底下上漲 表示主力進場做多,力量大過外資+投信。或者說 外資+投信今天不再賣超。總之,他是底部起漲的股票。算是漲上來的平台區 第一根進攻。
***10:32
8358 金居 今天漲停, 科普一下金居在幹嘛,過去表現和未來展望,簡單的說 公司轉型 是AI 概念股 ,上半年業績提升。
金居開發(股票代號:8358) 是台灣專業的電子級電解銅箔(Electrodeposited Copper Foil) 製造商,隸屬於光寶集團旗下的光華開發開發事業。
一、 金居是做什麼的?(核心業務與產品)
金居位於供應鏈的上游,主要生產各種規格的電解銅箔,產品作為關鍵導電材料供應給下游的銅箔基板廠(CCL,如台光電、台燿、聯茂) 與 印刷電路板廠(PCB)。
產品與應用結構:
- 標準/消費性銅箔: 用於一般的 PC、NB、車用板與消費性電子產品。
- 高頻高速銅箔(RG/HVLP 系列):
- 反轉銅箔(Reverse Treated Foil, RTF/RG): 用於 PCIe Gen 4/Gen 5 伺服器平台。
- 超低粗糙度銅箔(HVLP,High Velocity Low Profile): 目前發展重點為 HVLP3 與 HVLP4(第四代超低粗化銅箔)。粗糙度極低,能顯著降低高頻信號傳輸時的衰減與損耗,是 AI 伺服器、PCIe Gen 6、高階交換器(Switch) 的關鍵核心材料。
二、 過去營運表現
金居過去幾年的營運業績高度受到「全球 PC/伺服器新舊平台更換週期」以及「國際銅價波動(代工加工費 加工費/Processing Fee)」的影響:
- 2021–2022 年(伺服器升級潮高點):受惠於伺服器平台(Intel Whitley/Eagle Stream)轉向高頻高速銅箔,加上國際銅價大漲帶動加工費回升,EPS 曾創下歷史高檔(2021 年 EPS 達 6.03 元)。
- 2023–2024 年(產業庫存調整與過渡期):消費性電子需求疲弱,傳統伺服器拉貨放緩,加上 Intel / AMD 新平台延後量產,營收與毛利率進入築底期(2023 年 EPS 降至約 2.18 元)。
- 2025 年至今(AI 浪潮帶動強勁復甦):隨著 AI 伺服器(NVIDIA GB200/B200 及後續平台)大幅採用 HVLP 高階銅箔,加上常規伺服器升級,金居高階產品出貨比重顯著增加。
- 獲利躍升: 2025 年營運顯著回溫;邁入 2026 年第 1 季與第 2 季單季 EPS 分別達 2.06 元與 2.16 元,獲利呈現強勁的翻倍年增趨勢。
三、 未來展望與成長動能
金居未來 1~3 年的成長軸心已完全從傳統 PCB 轉向 AI 伺服器與高頻高速領域:
- HVLP4 高階銅箔供需吃緊,產品組合(Product Mix)優化AI 晶片升級對高頻傳輸的要求極高,帶動 HVLP3 與 HVLP4 銅箔需求暴增。高階產品的加工費與毛利率遠高於標準銅箔,隨著 HVLP 佔總營收比重持續提升(預計升至 15~20% 以上),整體毛利率將獲得長期支撐。
- AI 伺服器與 Next-Gen 平台滲透率提升不論是 NVIDIA 新一代架構、AWS / Google / Microsoft 等 CSP 自研 AI 晶片,或是 Intel / AMD 的高階伺服器 CPU,對於低訊號損耗(Low Loss)材料的需求皆大幅增加,金居已穩固打入多家主流 CCL 大廠的認證供應鏈。
- 泰國/海外產能佈局與產線升級為了應對地緣政治與客戶非中國/非台灣(China/Taiwan+1)供應鏈要求,各大 PCB/CCL 廠紛紛向東南亞擴產,金居也持續調整產線架構,將舊產線轉型生產 HVLP 高階產品,以滿足全球頂級客戶的需求。
四、 潛在風險與觀察重點
- 國際銅價與加工費(TC)波動: 銅價若大幅波動,可能影響短期庫存評價或客戶下單意願。
- 高階產線認證進度: HVLP4 等極致高階材料的產品良率與終端客戶(OEM/CSP)認證時程至關重要。
- 競爭對手產能釋放: 台廠(如長春、榮科)與日韓銅箔大廠同樣在布局高階 HVLP 領域,需關注高階市場的供需平衡點。
總結
金居(8358)已成功從傳統電子銅箔廠轉型為高階 AI 伺服器與高頻高速材料核心概念股。隨著 2026 年 AI 伺服器市場持續擴張,單季獲利已進入高速成長軌道,是觀察台股 AI 關鍵上游零組件(CCL/PCB 供應鏈)的重要指標之一。
***10:43
44908 -92 ,跌 92點 震盪 ,今天。